Domain messe-displays.de kaufen?
Wir ziehen mit dem Projekt
messe-displays.de um.
Sind Sie am Kauf der Domain
messe-displays.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messe-displays.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
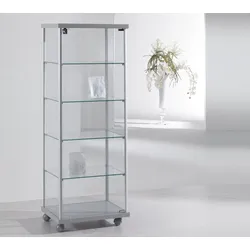
Glasvitrine Ausstellung JT-A5314Glasvitrine Ausstellung JT-A5314 Mit dieser exklusiven Glasvitrine für Ausstellung ermöglichen wir Ihnen, Ihre Prachtexemplare formvollendet und schlagkräftig zu präsentieren. Die Glasvitrine ist perfekt um, Ihre Prachtstücke in Szene setzen und die Aufmerksamkeit Ihrer Kunden gewinnen. Die eleganten Linien und die hochwertige Verarbeitung verleihen der Glasvitrine eine edle Optik, die sich harmonisch in jedes Ambiente einfügt. Unsere Glasvitrine Ausstellung zeichnet sich nicht nur durch ihr ansprechendes Design und ihre hohe Qualität aus, sondern auch durch ihre einfache Handhabung und flexible Anpassungsmöglichkeiten. Standardausstattung Glasvitrine Ausstellung: + ESG-Sicherheitsglas 5-seitig (ca. 5 mm Stärke) + Ganzglas-Drehtüren mit stabilen, formschönen Drehbändern + vier Glasfachböden (bis ca. 10 kg belastbar) + Sicherheitsschloss mit 2 Schlüsseln + Sockel in Silber (hellgrau) Maße: Breite: ca. 53 cm Höhe: ca. 141 cm Tiefe: ca. 39 cm Gewicht: Gesamtgewicht: ca. 50 kg Lieferung: Die Anlieferung erfolgt zerlegt frei Bordsteinkante. Qualitätsprodukt aus der EU-Produktion.748,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
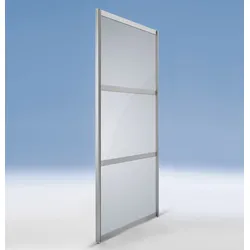
Messe Trennwand JT-SCG10020DSMesse Trennwand JT-SCG10020DS Die hohe Messe Trennwand mit einer beeindruckenden Höhe von ca. 198 cm bietet die ideale Raumteilung für Messen und Ausstellungen. Mit einer Füllung aus Dekor Silber verleiht sie Ihren Veranstaltungen eine stilvolle Note und schaffen eine ansprechende Präsentationsfläche. Die hohe Bauweise schafft eine klare Abgrenzung zwischen verschiedenen Bereichen und ermöglicht es Ihnen, Ihre Produkte und Dienstleistungen optimal zu präsentieren. Die einfache Handhabung ermöglicht es Ihnen, die Trennwände schnell an Ihre individuellen Anforderungen anzupassen und Ihre Ausstellungsfläche flexibel zu gestalten. So können Sie Ihre Messepräsentationen immer wieder neu konfigurieren und auf veränderte Gegebenheiten reagieren. Das Dekor Silber verleiht den Trennwänden eine moderne und professionelle Ausstrahlung, die Ihre Marke und Ihre Produkte hervorhebt. Mit unserer Messe Trennwand schaffen Sie eine beeindruckende Präsentationsfläche, die das Interesse Ihrer Besucher weckt und einen positiven Eindruck hinterlässt. Standardausstattung Messe Trennwand: + Stellwandmodul mit Funktions-Rahmenprofil + Aluminiumrahmen ca. 4 x 3 und 4,6 x 1,5 cm + dreiteilige Optik + Dekor Silber + Höhe ca. 198 cm + Breite ca. 60 cm. Optional 100 cm + inkl. zwei Fußausleger mit Standfüßen Maße: Breite: ca. 60 cm Höhe: ca. 198 cm Tiefe: ca. 35 cm Lieferung: Die Anlieferung erfolgt mit einer Spedition frei Bordsteinkante. Hochwertiger Produkt Made in Germany.499,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
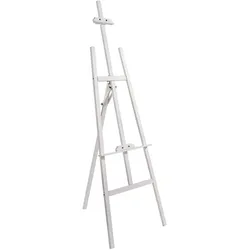
SPRINTIS Staffelei Holz weiß PICASSO, 22-130 cm, Leinwandständer für Ausstellung, Hochzeit und Präsentation, KiefernholzStaffelei aus Kiefernholz, geeignet für Leinwände, Glas-Magnettafeln, Klapprahmen und Bilderrahmen ; Die Staffelei PICASSO aus Kiefernholz ist ein ideales Produkt für Anfänger, Hobbykünstler oder Profis. Die Staffelei ist sehr stabil und langlebig, und lässt sich leicht zusammenklappen und verstauen, wenn sie nicht gebraucht wird. Die Höhe und Neigung der Staffelei können je nach Wunsch verändert werden, um die beste Perspektive für das Malen oder Zeichnen zu erreichen. Die Staffelei kann Leinwände unterschiedlicher Größen halten, von 22 bis 130 cm, was eine große Vielfalt an Formaten ermöglicht.31,54 €*Versand: 12,85 €Sichere Weiterleitung zum Anbieter
-
Glasvitrine Ausstellung JT-A5314Glasvitrine Ausstellung JT-A5314 Mit dieser exklusiven Glasvitrine für Ausstellung ermöglichen wir Ihnen, Ihre Prachtexemplare formvollendet und schlagkräftig zu präsentieren. Die Glasvitrine ist perfekt um, Ihre Prachtstücke in Szene setzen und die Aufmerksamkeit Ihrer Kunden gewinnen. Die eleganten Linien und die hochwertige Verarbeitung verleihen der Glasvitrine eine edle Optik, die sich harmonisch in jedes Ambiente einfügt. Unsere Glasvitrine Ausstellung zeichnet sich nicht nur durch ihr ansprechendes Design und ihre hohe Qualität aus, sondern auch durch ihre einfache Handhabung und flexible Anpassungsmöglichkeiten. Standardausstattung Glasvitrine Ausstellung: + ESG-Sicherheitsglas 5-seitig (ca. 5 mm Stärke) + Ganzglas-Drehtüren mit stabilen, formschönen Drehbändern + vier Glasfachböden (bis ca. 10 kg belastbar) + Sicherheitsschloss mit 2 Schlüsseln + Sockel in Silber (hellgrau) Maße: Breite: ca. 53 cm Höhe: ca. 141 cm Tiefe: ca. 39 cm Gewicht: Gesamtgewicht: ca. 50 kg Lieferung: Die Anlieferung erfolgt zerlegt frei Bordsteinkante. Qualitätsprodukt aus der EU-Produktion.748,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Messe Trennwand JT-SCG10020DSMesse Trennwand JT-SCG10020DS Die hohe Messe Trennwand mit einer beeindruckenden Höhe von ca. 198 cm bietet die ideale Raumteilung für Messen und Ausstellungen. Mit einer Füllung aus Dekor Silber verleiht sie Ihren Veranstaltungen eine stilvolle Note und schaffen eine ansprechende Präsentationsfläche. Die hohe Bauweise schafft eine klare Abgrenzung zwischen verschiedenen Bereichen und ermöglicht es Ihnen, Ihre Produkte und Dienstleistungen optimal zu präsentieren. Die einfache Handhabung ermöglicht es Ihnen, die Trennwände schnell an Ihre individuellen Anforderungen anzupassen und Ihre Ausstellungsfläche flexibel zu gestalten. So können Sie Ihre Messepräsentationen immer wieder neu konfigurieren und auf veränderte Gegebenheiten reagieren. Das Dekor Silber verleiht den Trennwänden eine moderne und professionelle Ausstrahlung, die Ihre Marke und Ihre Produkte hervorhebt. Mit unserer Messe Trennwand schaffen Sie eine beeindruckende Präsentationsfläche, die das Interesse Ihrer Besucher weckt und einen positiven Eindruck hinterlässt. Standardausstattung Messe Trennwand: + Stellwandmodul mit Funktions-Rahmenprofil + Aluminiumrahmen ca. 4 x 3 und 4,6 x 1,5 cm + dreiteilige Optik + Dekor Silber + Höhe ca. 198 cm + Breite ca. 60 cm. Optional 100 cm + inkl. zwei Fußausleger mit Standfüßen Maße: Breite: ca. 60 cm Höhe: ca. 198 cm Tiefe: ca. 35 cm Lieferung: Die Anlieferung erfolgt mit einer Spedition frei Bordsteinkante. Hochwertiger Produkt Made in Germany.499,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Showdown Displays Digitales Schaufenster Display »Textil« zweiseitig ohne Bildschirm (ohne Bezug)Digitales Schaufenster Display »Textil« zweiseitig ohne Bildschirm (ohne Bezug), Lieferumfang: Gestell (ohne Bezug) / VESA Halterung, Präsentation/Information & Außenwerbung/Infoständer786,58 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Zingelmann, Thomas: Die AusstellungDie Ausstellung , Ästhetik und Epistemologie des Zeigens , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240212, Produktform: Kartoniert, Titel der Reihe: Blaue Reihe##, Autoren: Zingelmann, Thomas, Seitenzahl/Blattzahl: 261, Keyword: Museum; Phänomenologie; Theorie des Ausstellens; Ästhetik, Fachschema: Museum~Phänomenologie~Existenzphilosophie - Existentialismus~Philosophie / Existenz~Ästhetik, Fachkategorie: Museums- und Denkmalkunde~Ästhetik, Warengruppe: TB/Philosophie/20./21. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 128, Höhe: 20, Gewicht: 306, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.